

La pausa estiva rappresenta sempre un momento di bilanci della prima parte dell’anno e analisi delle nuove opportunità per affrontare con immutata spinta anche la seconda parte dell’anno.
Da questo punto di vista anche il mercato dell’arte non fa eccezione in quanto rappresenta un momento in cui poter approfondire alcune peculiarità e tematiche per le quali durante l’anno non è possibile dedicare il giusto tempo.
Pertanto, in questa pausa l’occasione estiva è anche quella di fare una chiacchierata con il dott. Marco Bodo, esperto di fiscalità dell’arte e co-fondatore di Collezione da Tiffany. Insomma, l’opportunità giusta per rivedere grande amico di Collezione da Tiffany.
Andrea Savino: Caro Marco, è un grande piacere riaverti ospite in Collezione da Tiffany visto che diversi anni fa sei stato uno dei fondatori. Prima di passare al tema dell’intervista, segui ancora le novità pubblicate regolarmente da CdT?
Marco Bodo: “Il piacere è mio nel poter intervenire ancora su questo progetto che è stato per me fonte di grandi soddisfazioni. Ovviamente! Seguo con assiduità ed interesse i numerosi contenuti proposti da CdT. Sono sempre all’avanguardia, attuali ed indipendenti e, a mio modesto avviso, offrono al lettore una chiave di lettura semplice e completa delle tematiche affrontate, siano queste incentrate su argomenti legali/fiscali o di natura squisitamente più artistico-culturali”.
A.S.: Dal suo punto di vista di esperto, come inquadra il trattamento fiscale degli NFT?
M.B.: “Il tema risulta piuttosto complesso e di non agevole soluzione, ovvero che non esiste ad oggi una disciplina organica che definisca in maniera puntuale i Non Fungible Token all’interno della normativa fiscale e, pertanto, è necessario ricondurre il trattamento fiscale agli elementi ad oggi noti basandosi sui pochi interventi di prassi disponibili.
L’Agenzia delle Entrate ha chiarito come l’operazione che concorre alla formazione del reddito risulta essere quella di erogazione del servizio e/o cessione del bene rappresentato dal gettone digitale (in sostanza il “sottostante”).
In dettaglio, concentrandoci sul tema a noi caro delle opere d’arte, sarà quindi rilevante qualificare correttamente l’operazione relativa alla cessione delle opere.
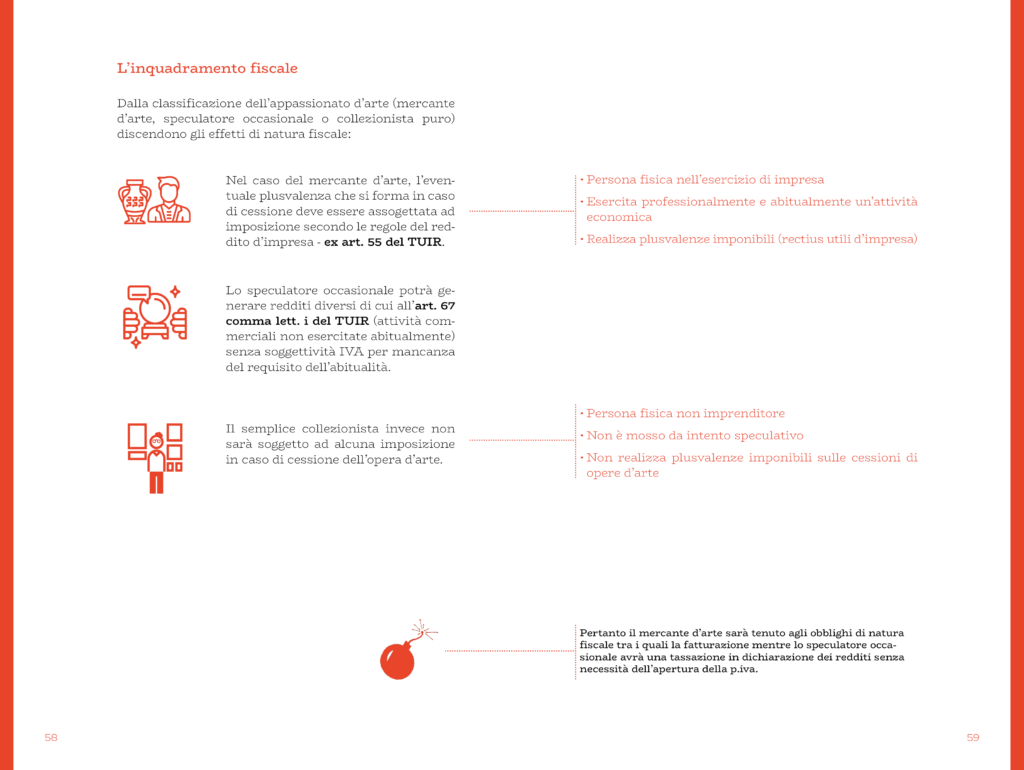
Laddove il cedente operi in ambito professionale, la vendita parteciperà fiscalmente alla formazione del reddito imponibile sulla base delle regole ordinarie previste per i redditi di lavoro autonomo o di impresa.
Nel caso in cui la cessione avvenga da parte di un “collezionista privato”, ossia un soggetto animato da uno spirito culturale al fine di incrementare la propria collezione e godere della stessa, gli eventuali plusvalori derivanti dalla vendita resterebbero fuori dalla tassazione non avendo ‘finalità speculativa’”.
NFT, opere digitali e plusvalenze: conosci i tuoi obblighi fiscali?
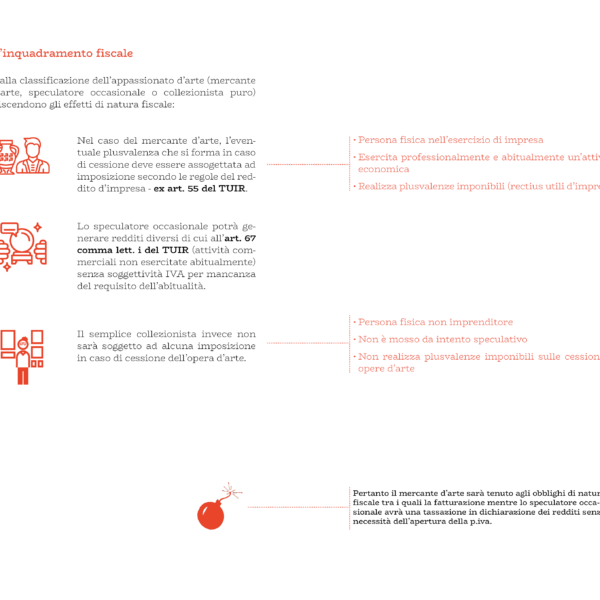
Che si tratti di arte fisica o di digital art su blockchain, determinare se la cessione genera plusvalenze imponibili o se rientra nell’attività del collezionista privato è un passaggio decisivo per evitare contestazioni. Nel libro Collezioni d’arte e gestione fiscale di Andrea Savino trovi un’analisi chiara delle categorie fiscali (collezionista, speculatore o mercante) e delle regole per la determinazione dei redditi.
A.S.: Per quanto concerne il monitoraggio fiscale, i collezionisti che detengono NFT come devono comportarsi in dichiarazione?
M.B.: “Anche su questo punto mi spiace non poter dare una risposta definitiva. Ricordo che il monitoraggio fiscale serve a dichiarare gli investimenti fatti all’estero e le attività finanziarie estere.
Riguardo agli NFT l’Agenzia delle Entrate ha preso una posizione (non condivisa da gran parte della dottrina) di assimilare gli NFT e le criptovalute alle valute estere e pertanto assoggettare gli stessi all’obbligo di monitoraggio fiscale.
I dubbi in merito a questa interpretazione risiedono nel fatto che, ad oggi, le criptovalute non possono essere equiparate alle valute estere perché non hanno corso legale né nello Stato italiano né all’estero, in quanto aterritoriali”.
Monitoraggio fiscale, wallet ed estero: come compilare la dichiarazione senza errori?
La detenzione e la circolazione di beni artistici e finanziari fuori dai canali tradizionali richiedono la massima attenzione al quadro RW e agli adempimenti di monitoraggio fiscale. Per orientarti tra norme tributarie, applicazione dell’IVA agevolata e prevenzione dei rischi con le autorità doganali e fiscali, consulta la guida essenziale Collezioni d’arte e gestione fiscale.
A.S.: Tenuto conto delle notevoli difficoltà interpretative sia per gli artisti che per i collezionisti, sarebbe il momento che il legislatore prevedesse una disciplina specifica in ambito tributario?
M.B.: “Sicuramente ad oggi la normativa sul tema degli NFT in generale, ed ancor di più su quella degli NFT legati al mondo dell’arte è scarna ed incompleta. Questo, oltre a generare confusione ed incertezza da parte dei contribuenti e degli operatori fiscali, non aiuta nemmeno nello “sviluppo” di questi nuovi settori economici che, se pur ancora oggi molto avveniristici, entreranno a far parte del mercato sempre di più nel prossimo futuro.
Il Legislatore sarà sicuramente chiamato ad intervenire cercando di regolamentare questi aspetti, si spera in modo semplice e coordinato con le altre normative che ad oggi regolamentano i cd. “sottostanti” degli NFT.
Si auspica un intervento che potrebbe riguardare un meccanismo che tuteli il mercato degli NFT/cryptoasset soprattutto in tema di antiriciclaggio e di potenziali frodi con denaro illecito che su questi mercati potrebbero ancora trovare terreno fertile”.
A.S.: Recentemente sono comparsi articoli di stampa che indicano un crollo delle transazioni, è solo un momento di crisi oppure è l’inizio della fine?
M.B.: “Si è assistito ad un recente tracollo del volume degli scambi di NFT aventi ad oggetto crypto art (quasi del 95% in poco più di sei mesi) ma, a mio avviso questo dato non deve destare eccessivo clamore.
Siamo di fronte all’ennesima speculazione finanziaria o “crypto finanziaria” che ha portato ad eccessive valorizzazioni in passato e che oggi, come accade nei mercati finanziari ordinari, sono state realizzate. Noi siamo abituati ad un mercato dell’arte “fisico” formato dal mercato primario e secondario con tempistiche lente, costruite nel tempo. Quello a cui di dovremo abituare e, oltre a questo, anche ad un nuovo mercato, più veloce, più “finanziario” ma che oggi non è ancora pronto.
Anche gli NFT e gli smart contract con il tempo saranno più evoluti, applicabili in più ambiti e con maggiori garanzie e tutele sia per le parti che li sottoscrivono che per il mercato in generale.
Questa è l’alba di un nuovo mercato, anche dell’arte”.